22 мая 2026
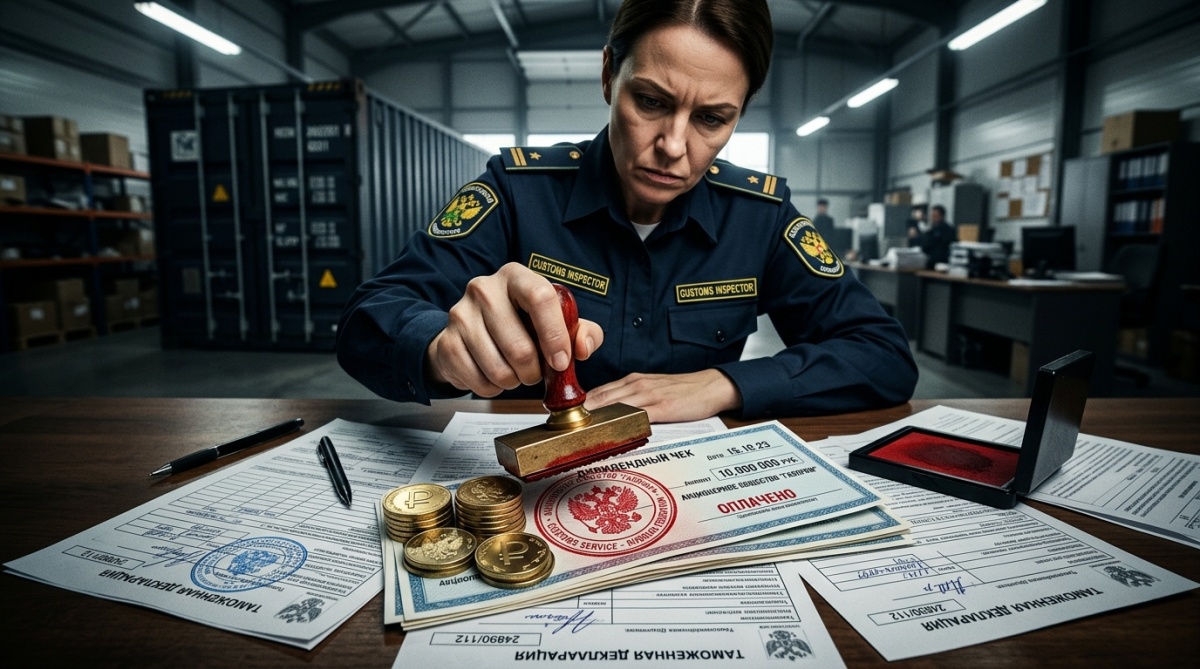
Как сообщает Forbes, в российской судебной практике наметился новый подход, который существенно усложняет положение компаний-импортеров. Верховный суд фактически поддержал позицию кассационной инстанции, позволяющую таможенным органам включать дивиденды, выплачиваемые поставщикам-акционерам, в таможенную стоимость товаров без глубокого анализа рыночности сделок. Это решение лишает бизнес возможности доказывать необоснованность подобных доначислений пошлин и налогов.Данная ситуация стала следствием спора между производственной компанией «Шотт Фармасьютикал Пэккэджинг» и Брянской таможней. Ранее суды двух инстанций встали на сторону бизнеса, опираясь на разъяснения Минфина и Верховного суда, согласно которым таможня обязана доказать, что дивиденды являются скрытой формой оплаты за товар. Однако кассационный суд отменил эти решения, посчитав, что для доначислений достаточно самого факта распределения прибыли в пользу поставщика.
Эксперты отмечают, что такой подход создает опасный прецедент. По словам советника практики внешнеторгового регулирования Denuo Сергея Васильева, «Верховный суд предоставил таможне карт-бланш и освободил её от бремени доказывания недостоверности заявленной цены товаров». Юристы подчеркивают, что теперь даже при закупках по рыночным ценам наличие корпоративных связей может стать автоматическим основанием для увеличения налоговой нагрузки.
Последствия для бизнеса могут оказаться масштабными. Руководитель налоговой и таможенной практики CLS Екатерина Смоловая предупреждает, что дополнительные платежи могут исчисляться десятками миллиардов рублей ежегодно. Поскольку импортеры будут вынуждены закладывать эти издержки в себестоимость продукции, конечные потребители столкнутся с ростом цен на широкий спектр товаров, от сырья до готовой импортной продукции.
Несмотря на пессимистичные прогнозы, некоторые эксперты призывают не делать поспешных выводов. Денис Кожевников из МЭФ Legal отмечает, что отказное определение Верховного суда не всегда означает окончательное формирование новой практики, так как в судебной системе нередко встречаются противоречивые решения по схожим делам. Тем не менее, юристы рекомендуют компаниям не занимать пассивную позицию и заранее готовить доказательную базу, подтверждающую отсутствие связи между выплатой дивидендов и ценообразованием на импортируемые товары.